1
周度汇总及核心品种
多头格局:铜
空头格局:原油、铁矿、纯碱、玻璃、橡胶、碳酸锂
震荡格局:国债、锌、镍、工业硅、生猪、棕榈油、白糖、白银、黄金、锡、铝、棉花、股指、焦煤、氧化铝、多晶硅、螺纹、热卷
标绿:下周乐观程度边际转弱
标红:下周悲观程度边际转强
沪铜:谨慎看多
核心逻辑:宏观面,美联储加息及美国关税等事件扰动预计边际减弱。中观面,铜精矿供给紧缺格局并未得到改善,进口加工费跌幅扩大,港口矿石库存处于低位,基本面对铜价驱动仍然向上。
策略建议:买入CU2608,初始投资资金占比不超过15%,持有1周内预期最大亏损幅度为2.2%。
纯碱:谨慎看跌
核心逻辑:中观面,纯碱产能过剩,供应约束有限。浮法、光伏冷修堵窑增多,重碱日耗易减难增。出口增量有限,且本周巴基斯坦对华纯碱出口启动反倾销调查。下游原料采购依旧偏谨慎。微观面,纯碱氨碱法亏损持续扩大,联碱法跌至盈亏平衡附近。综上,纯碱基本面驱动向下,但估值已偏低,预计阴跌为主。
策略建议:如果持有09合约空单,仍可继续持有,如果没有持仓,反弹抛空,或者卖出09合约虚值看涨期权头寸。
 ]article_adlist-->
2
宏观回顾与期货市场周度展望
金融衍生品
股指:震荡格局
核心逻辑:宏观面,周末美伊冲突急剧升级,双方围绕“谁先违反停火协议”各执一词,核心矛盾直指霍尔木兹海峡通行管理权的归属问题。基本面,美光科技最新营收、数据中心业务收入、毛利率均显著超出市场预期,显示芯片需求依然强劲,但芯片涨价迫使苹果、微软涨价,引发市场对需求负反馈的担忧。资金面,美联储年内加息概率较高,海外流动性预期偏紧,国内LPR维持不变、MLF加量续作,流动性维持相对宽松。
策略建议:AI产业趋势仍在持续,但市场对融资举债投入AI基建的盈利模式产生质疑,科技板块内部分化加剧,行情或继续缩圈,叠加交易拥挤、高估值等问题待消化,股指呈现高位震荡格局。
国债:震荡格局
核心逻辑:宏观,投资方面分化仍较为明显,消费受基数扰动偏弱,内需整体仍有所放缓。流动性,下周隔夜逆回购将落地,叠加本周央行MLF超量续作,季末流动性呵护意图仍较强,叠加利率走廊整体下移,货币政策环境保持宽松预期仍较强,等待周一隔夜利率。微观,30Y-10Y品种间价差仍处于偏高水平。
策略建议:流动性仍是市场主要关注。从估值来看,空T多TL策略可继续持有。
贵金属
黄金/白银:震荡格局
核心逻辑:宏观面,市场加息预期暂不具备趋势性转向的条件,且金银投资需求降温趋势亦无明确结束信号,金银估值上方依旧面临较强压力。中观面,2026年光伏装机需求下降,光伏浆料贱金属化,导致白银工业需求承压明显。微观面,黄金已出现短线超跌信号。且历史统计显示,外资集体下调黄金目标价格时或已临近阶段性底部。预计下周贵金属宽幅震荡,未来金银比中枢有望逐步上移。
策略建议:
黄金:COMEX黄金价格参考运行区间【3800,4500】,沪金价格参考运行区间【820,980】。
白银:COMEX白银价格参考运行区间【55,65】,沪银价格参考运行区间【12500,16500】。
策略上,单边暂时观望,可考虑做多金银比。
有色金属
沪铜:谨慎看多
核心逻辑:宏观面,美联储加息及美国关税等事件扰动预计边际减弱。中观面,铜精矿供给紧缺格局并未得到改善,进口加工费跌幅扩大,港口矿石库存处于低位,基本面对铜价驱动仍然向上。
策略建议:买入CU2608,初始投资资金占比不超过15%,持有1周内预期最大亏损幅度为2.2%。
沪铝:震荡格局
核心逻辑:宏观,全球流动性边际收紧担忧难以消退,美元指数表现强势。中观,霍尔木兹海峡通行虽有反复,但中东地区铝锭流出确定性仍较高,供给紧张缓解预期难以证伪;库存方面,海内外仍在去化;微观,沪铝价格已调整至年初水平,中东地区溢价的消退已基本反应。
策略建议:基本面短期偏弱,但价格调整较快,新单建议暂时观望。价格运行区间预计在【22500,23500】
氧化铝:震荡格局
核心逻辑:中观,国内仍处于扩产周期,氧化铝产量与库存继续抬升,且几内亚政策尚未落地,过剩格局难以转变。同时成本端支撑延续,现货价格表现较为坚挺,价格重心缓慢抬升。
策略建议:AO2609多单轻仓持有,新单不宜追涨。
沪镍:震荡格局
核心逻辑:宏观,霍尔木兹海峡通行情况改善,但周末美伊局势再度紧张,关注后续进展。中观,市场消息称印尼能矿部或在年中将全年镍矿开采配额由年初的2.6-2.7亿吨大幅上调至3.6亿吨,供应增加预期带动镍价破位下跌,但随后能矿部声称尚未就2026财年镍矿总产量配额作出决定,镍价跌幅暂缓。
策略建议:随着印尼镍矿补充配额窗口临近、硫磺供应恢复预期不断提升,镍价承压走弱,但印尼政策与美伊局势存在不确定性,预计下周镍价运行区间在【125000,135000】。
沪锌:震荡格局
核心逻辑:宏观,美元指数进一步走强,有色板块相对承压。中观,锌精矿供应趋紧,加工费持续下行,但前期硫磺利润支持下冶炼厂开工积极,且需求处于淡季,库存未见去化。
策略建议:基本面矛盾暂不突出,锌价随宏观情绪震荡,预计价格区间【23600,25000】。
沪锡:震荡格局
核心逻辑:中观,5月锡矿进口数据好于预期,矿端供给紧张担忧略有缓解,但中长期矿端紧缺预期仍未消退。需求端受宏观影响略显谨慎,而库存仍处于偏低水平。
策略建议:需求端扰动增加,供需紧张预期仍存,SN2608多单轻仓参与。
新能源金属
碳酸锂:空头格局
核心逻辑:中观面,碳酸锂周产仍处高位,枧下窝矿复产时点尚不明确,锂价受此影响走势偏弱,但考虑到期货仓单持续下降,且社会库存已连续8周去库,供需面并未转差。
策略建议:暂观望,预计价格运行区间【130000,170000】。
工业硅:震荡格局
核心逻辑:中观面,川滇硅炉复产进度较慢,且需求端也有复产提供托底;微观面,接近区间下沿阻力位,支撑增强。
策略建议:价格下方支撑较强,建议卖出卖出看跌期权SI2609-P-8200,预计占用保证金为4315元/手、预期收益为420元/手。
多晶硅:震荡格局
核心逻辑:政策端,能耗政策消息未进一步推进,情绪扰动有所消退;中观面,供应压力仍在累积,而光伏装机节奏偏慢;微观面,价格已跌至行业平均现金成本线附近,低估值支撑增强。
策略建议:单边策略盈亏比不佳,建议卖出看跌期权PS2608-P-33500,预计占用保证金为16695元/手、预期收益为1296元/手。
能源化工
原油:空头格局
核心逻辑:中观面,美伊谈判与袭击消息并行,但市场反应钝化;微观面,价格已跌至战前水平、地缘溢价或已基本出清;情绪集中释放后,市场重心有望逐步回稳。
策略建议:当前油价仍处于下行通道,但进入阶段性区间震荡的概率在增加,单边策略盈亏比不佳,前期空头策略暂离场观望。
黑色金属
钢材:震荡格局
核心逻辑:中观面,国内需求淡季、出口定价转弱,而本周高炉铁水产量继续增加,钢材供需结构边际转弱、累库逐渐加速。高炉原料价格下行斜率将放缓。预计下周螺纹、热卷期价偏弱震荡,短线跌势放缓。
策略建议:继续持有螺纹10合约卖出虚值看涨期权头寸。
铁矿:谨慎看跌
核心逻辑:中观面,本周高炉铁水产量继续增加,但国内终端需求淡季、钢厂出口接单转弱,仍需关注产业链负反馈的风险。主流矿山发运冲量结束,非主流矿山发运增长依旧强劲。进口矿全口径库存继续增加。在此情况下,若无政策端扰动(长协谈判等),预计铁矿价格仍将下探非主流边际成本线,主力合约已接近该区域,盘面抵抗增强。主力合约参考价格运行区间【720,790】。
策略建议:09合约空单持有,谨慎者继续卖出09合约虚值看涨期权头寸。
焦煤:震荡格局
核心逻辑:宏观面,夏季能源保供面临较大压力,产业政策层面仍在博弈。中观面,山西矿山持续复产,但产能释放依然受限,原煤日产维持年内低位,产地安监局势并未放松。
策略建议:等待企稳买入的机会,预计价格运行区间【1150,1400】。
纯碱:谨慎看跌
核心逻辑:中观面,纯碱产能过剩,供应约束有限。浮法、光伏冷修堵窑增多,重碱日耗易减难增。出口增量有限,且本周巴基斯坦对华纯碱出口启动反倾销调查。下游原料采购依旧偏谨慎。微观面,纯碱氨碱法亏损持续扩大,联碱法跌至盈亏平衡附近。综上,纯碱基本面驱动向下,但估值已偏低,预计阴跌为主。
策略建议:如果持有09合约空单,仍可继续持有,如果没有持仓,反弹抛空,或者卖出09合约虚值看涨期权头寸。
玻璃:谨慎看跌
核心逻辑:中观面,浮法玻璃供需双弱、库存高位徘徊,淡季厂家出货压力仍存。微观面,玻璃三大工艺亏损持续扩大,期价持续新低。预计玻璃期价重心或继续震荡向下,倒逼行业亏损减产。下周09合约关注下方930-940附近的支撑。
策略建议:如果持有09合约空单,仍可继续持有,如果没有持仓,反弹抛空,或者卖出09合约虚值看涨期权头寸。
农产品
棉花:震荡格局
核心逻辑:中观面,年度偏紧格局未变,但短期暂无新利多驱动;微观面,价格仍处于下行通道,关注能否有效跌破前低。
策略建议:短期期货期权策略盈亏比不佳,建议暂观望。
生猪:震荡格局
核心逻辑:政策面,近期或已设置新的9月前生猪产能调减指标,政策支撑增强;微观面,价格处于历史低位,仍有低估值支撑。
策略建议:价格下方支撑较强,建议卖出卖出看跌期权LH2609-P-11600,预计占用保证金为20768元/手、预期收益为3456元/手。
橡胶:空头格局
核心逻辑:宏观面,国际油价走弱带动能源化工板块下挫,橡胶品种受此拖累。中观面,需求进入传统淡季,但厄尔尼诺事件影响预期不减,海外产区原料增产节奏仍存扰动。
策略建议:暂观望,关注海外产区是否减产,预计价格运行区间【15800,17500】。
棕榈油:震荡格局
核心逻辑:宏观,中东局势仍有反复,原油价格加大油脂波动;中观,马棕数据显示产量与出口环比均出现增长,短期库存压力仍存,但远期天气减产担忧仍难以证伪。印尼B50预计将在下周落地,并设有3个月过渡期,对棕榈油价格存在一定提振,继续关注政策推进细节。
策略建议:P2701合约多单轻仓持有。
白糖:震荡格局
核心逻辑:中观面,能源价格回落削弱能源替代逻辑,5月下旬巴西白糖产量降幅低于市场预期,8.01%,尽管数据偏利多,但下滑不及市场预期,利多兑现力度有限,难以形成持续支撑。国内白糖供应充裕、去库压力相对偏高,也持续压制盘面。不过,天气对未来预期仍存在支撑作用,包括欧洲炎热天气对甜菜作物造成压力,以及印度季风降雨不足可能限制其新榨季产量。综上,维持白糖价格走势偏震荡的判断。
策略建议:09合约卖出虚值看涨期权头寸可止盈离场。
数据来源:Wind、Mysteel、隆众、百川、兴业期货投资咨询部
编辑时间:2026年6月28日
以上内容为兴业期货投资咨询部周度策略报告《宏观逆风压制金属与能化,农产品板块相对坚挺》。
完整报告请联系对应客户经理,或者登录兴业期货手机APP查看。
作者承诺
本人具有中国期货业协会授予的期货交易咨询执业资格或相当的专业胜任能力,本人保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接接收到任何形式的报酬。本报告也不涉及任何利益冲突问题。
免责声明
本文非期货交易咨询业务项下服务,其中的观点和信息仅作参考之用,不构成对任何人的投资建议。兴业期货不因任何订阅或接收本报告的行为而视其为兴业期货的客户。上述信息均来源于公开资料,兴业期货对这些信息的准确性和完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更,我们已力求内容的客观、公正,但文中的观点、结论和建议仅供参考,投资者据此做出的任何形式的任何投资决策与兴业期货和作者无关。上述内容版权仅为兴业期货所有,未经书面授权,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为兴业期货,且不得进行有悖原意的引用、删节和修改。如本文涉及行业分析或上市公司相关内容,旨在对期货市场及其相关性进行比较论证,列举解释期货品种相关特性及潜在风险,不涉及对其行业或上市公司的相关推荐,不构成对任何主体进行或不进行某项行为的建议或意见,不得将本文的任何内容据以作为兴业期货所作的承诺或声明。在任何情况下,任何主体依据本报告所进行的任何作为或不作为,兴业期货不承担任何责任。
市场有风险,投资需谨慎!
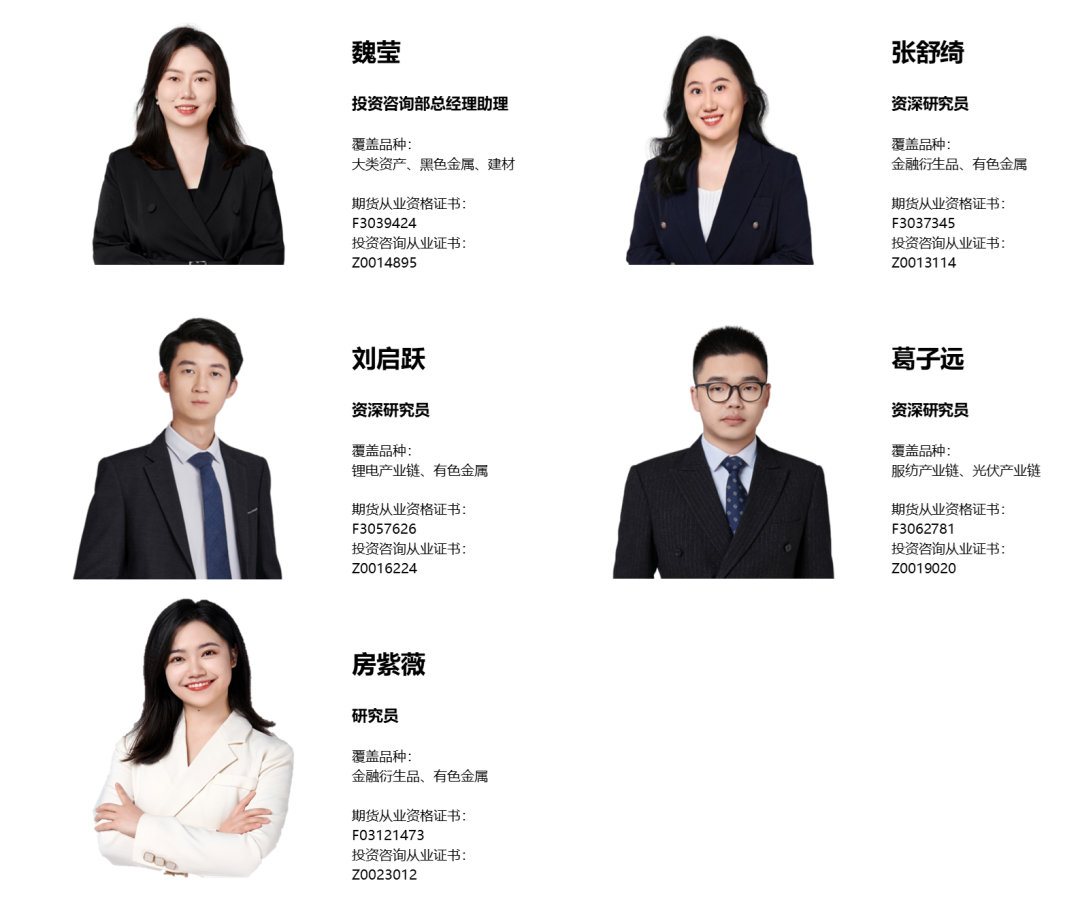
兴业期货投研团队介绍
 ]article_adlist-->兴业期货
微信号:cif_xyqh
]article_adlist-->1.点击右上角“...”,选择查看公众号,点击关注;2.长按右侧二维码关注。
]article_adlist--> ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
启泰网提示:文章来自网络,不代表本站观点。